

Cómo mejorar la experiencia de pago en la venta de viajes
 Escrito porEquipo MOGU
Si vendes viajes, esto te sonará: el cliente confirma, paga una señal y, dos semanas después, cambia una habitación, entra otro viajero, se añade una actividad o hay que mover una fecha. Cobrar el primer importe fue fácil; el resto está en mantener coherente el estado económico de una reserva que sigue cambiando sin tener que reconstruirlo entre correos, hojas de cálculo, movimientos bancarios y la propia operación cada vez que necesitas consultarlo.
Por eso, cuando hablamos de experiencia de pago en travel, el checkout es solo la capa visible. Debajo debería existir una arquitectura capaz de relacionar reserva, comprador, viajeros, servicios, vencimientos, transacciones, ajustes y reembolsos. Para el cliente, esa arquitectura se traduce en claridad. Para ti, en algo más importante: poder leer en cualquier momento la situación económica real del viaje sin reconciliarla a mano.
El contexto de pagos también está cambiando. En 2024, el 21 % de los pagos cotidianos de los consumidores de la zona euro ya se realizaba online y representaba el 36 % del valor total. El Banco Central Europeo confirma así una tendencia que ya conoces en el sector: cada vez más decisiones y transacciones ocurren a distancia, también cuando los importes son relevantes.
La calidad del pago se decide, por tanto, en dos planos: cómo de fácil resulta completar la transacción y cuánto contexto conserva esa transacción cuando la reserva avanza. En travel, mejorar solo el primero deja intacta buena parte del trabajo.
El pago forma parte de la reserva, no es un paso aislado
Antes de que el cliente introduzca una tarjeta o acceda a su banca online, el sistema ya debería haber resuelto qué se está comprando, qué versión de la reserva se está confirmando, qué importe vence ahora y qué obligaciones quedan después. Esa información no es decorativa: es el contexto que permitirá interpretar correctamente el cobro más adelante.
Si trabajas viajes configurables, ya sabes que el precio final no es una cifra aislada, sino el resultado de una combinación concreta de servicios, categorías, viajeros y condiciones. El checkout debería recibir esa configuración ya cerrada y cobrar sobre ella, no volver a interpretar el viaje. Cuanto más separemos la construcción de la reserva del cobro, más fácil será que aparezcan diferencias entre lo vendido y lo pagado.
Después del pago ocurre el proceso inverso: la transacción tiene que escribir de vuelta sobre la reserva. No basta con recibir un “pagado”. El sistema debería actualizar saldo, estado del vencimiento y trazabilidad del pagador, y conservar el identificador que permita relacionar una devolución o una incidencia futura con la operación original. Ahí es donde un pago deja de ser un movimiento financiero y se convierte en un evento de la reserva.
Cuando esa relación se rompe, aparecen dos versiones de la verdad: la comercial —lo que crees que está reservado— y la financiera —lo que realmente se ha cobrado—. El coste no es solo administrativo. También afecta a decisiones operativas: confirmar un proveedor, liberar una plaza o reclamar un vencimiento depende de que ambas versiones coincidan.
Una arquitectura de cobro bien planteada mantiene esas dos capas sincronizadas. Por eso una buena experiencia de pago no se mide únicamente en conversión: también en la capacidad de responder, sin cálculos paralelos, qué se ha contratado, qué se ha cobrado y qué exposición económica queda abierta.
Por qué cobrar viajes exige más que una pasarela
Como ya sabes, en travel el tiempo entre compra y prestación cambia por completo la lógica del cobro. El dinero entra mientras el producto todavía puede evolucionar y mientras tú empiezas a asumir compromisos con terceros. Por eso el sistema necesita conservar historia: qué se vendió en cada momento, qué importes se cobraron sobre esa versión y qué cambios alteraron después el saldo.
La diferencia es importante porque una reserva modificada no debería borrar su fotografía económica anterior. Si cambia el importe, lo correcto es generar una nueva obligación o un ajuste sobre el saldo manteniendo los cobros previos intactos. Sobrescribir el total puede dejar la cifra final correcta, pero elimina la trazabilidad que necesitas para explicar cómo has llegado hasta ella.
El calendario de cobro también es una decisión operativa
En muchos viajes el calendario de cobro debería diseñarse junto al calendario de compromisos. Antes de que el cliente liquide el total, tú ya puedes haber adelantado depósitos, confirmado cupos, alcanzado fechas de no reembolso o asumido costes que dejan de ser recuperables.
Ahí aparece una variable que muchas veces se trata aparte del checkout: la exposición de caja. Si el porcentaje cobrado al cliente queda sistemáticamente por debajo del dinero que ya has comprometido con proveedores, el crecimiento empieza a consumir circulante. Si lo sitúas demasiado por encima y demasiado pronto, trasladas demasiada fricción al cliente. El plan de pagos tiene que equilibrar conversión, riesgo de cancelación y necesidades reales de tesorería.
Un calendario bien diseñado parte de hitos económicos, no de fechas arbitrarias: qué importe confirma la reserva, qué costes quedan comprometidos a partir de cada fecha, cuándo cambia la política de cancelación y qué saldo necesitas tener cubierto antes de ejecutar el siguiente paso operativo. Esa lógica debería quedar dentro de la reserva para que ventas, operaciones y administración trabajen sobre el mismo criterio.
Dividir el precio en varios vencimientos no equivale a financiar la compra; sigue siendo un calendario comercial. La diferencia está en gestionarlo como parte de la arquitectura económica del viaje: cada cuota tiene un importe, una fecha, un estado y una relación con la reserva. Cuando uno de esos elementos cambia, el sistema debería conservar el histórico en lugar de obligarte a recomponerlo después.
Comprador, viajero y pagador no siempre son la misma persona
En grupos conviene separar tres figuras que a menudo se mezclan: quién contrata, quién viaja y quién paga. Pueden coincidir, pero no siempre. Y cuando no coinciden, el sistema necesita conservar la relación entre ellas porque el saldo de la reserva y el saldo de cada participante no significan lo mismo.
Si gestionas viajes en grupo o proyectos MICE, esa distinción te permite trabajar con dos niveles de lectura: el económico global del viaje y el económico individual de cada comprador o viajero. Un pago puede reducir el saldo total sin liquidar a todos los participantes, o cubrir varios viajeros de una sola vez. Sin esa jerarquía, la conciliación acaba trasladándose a Excel.
Esto exige algo más que guardar el nombre del pagador. Cada transacción debería poder responder qué obligación liquida: una cuota de la reserva, una plaza concreta, un suplemento o un servicio añadido. Es esa relación —y no el mero registro del ingreso— la que permite automatizar saldos, avisos y conciliación.
La arquitectura se complica todavía más cuando vendes en varios mercados. En la segunda mitad de 2025, las tarjetas representaban el 57 % de las operaciones no monetarias de la zona euro y las transferencias el 21 %. En el transporte aéreo, IATA muestra además cómo las preferencias se están fragmentando: las tarjetas siguen dominando, con un 72 %, mientras las wallets digitales subieron al 28 % y los pagos instantáneos al 8 % en 2025.
Para decidir qué métodos ofrecer, la preferencia del cliente es solo una variable. También importan el coste de aceptación, la velocidad de liquidación, las divisas, la capacidad de automatizar cobros posteriores, la gestión de reembolsos, el riesgo de disputa y la facilidad con la que cada operación vuelve conciliada a tu sistema. En travel, el método más cómodo en el checkout no siempre es el más eficiente para la operación.
Qué debe cumplir una experiencia de pago preparada para convertir y operar
Una experiencia preparada para convertir y operar necesita preservar contexto de extremo a extremo. El checkout debería recibir una reserva ya definida, mostrar el compromiso económico con claridad y devolver un resultado que actualice esa misma reserva. Si cualquiera de esas tres conexiones falla, aparece trabajo manual antes o después del pago.
Baymard lleva años observando la relación entre complejidad y abandono en ecommerce. Su benchmark sitúa al 63 % de los checkouts móviles analizados en una experiencia “mediocre” o peor y sus investigaciones encuentran que alrededor del 17-18 % de los compradores ha abandonado alguna compra porque el proceso era demasiado largo o complicado. En travel la lectura útil no es reducir campos sin criterio, sino separar el dato necesario para cerrar la transacción del dato que será necesario más adelante para operar el viaje.
Ese principio permite diseñar el flujo por capas. En el momento del cobro necesitas identificar al pagador, validar la reserva, confirmar el importe y recoger solo la información imprescindible para completar la compra. Pasaportes, preferencias operativas o documentación que todavía no condicionan el pago pueden llegar después, siempre que el sistema mantenga un único expediente. No se trata de pedir menos información, sino de pedirla cuando aporta valor.
Si trabajas a plazos, el calendario debería comportarse como un subregistro de la reserva: importe previsto, fecha de vencimiento, estado, pago que lo liquida y saldo restante. Esta estructura parece menor, pero es la que permite automatizar recordatorios, detectar morosidad real y evitar que una modificación de la reserva convierta el seguimiento en una suma manual de movimientos.
Después está el método de pago. La expansión de las transferencias inmediatas en Europa no solo añade otra forma de cobrar: introduce liquidación en segundos, disponibilidad 24/7 y verificación del beneficiario en la zona euro. Para determinados importes puede cambiar la relación entre velocidad, coste y conciliación. La clave es integrarlo sin crear un circuito paralelo al de la tarjeta.
La confianza también es arquitectura, no solo diseño. El importe que el cliente ve, el beneficiario, el concepto, las condiciones y la confirmación posterior tienen que contar la misma historia. Si la propuesta muestra una cosa, la pasarela otra y el correo de confirmación una tercera, la fricción no se resuelve con un checkout más bonito.
Una experiencia de pago sólida consigue, por tanto, dos resultados a la vez: reduce fricción para el viajero y deja una estructura económica utilizable para el equipo. Si mejora lo primero a costa de empeorar lo segundo, solo has desplazado el trabajo desde el cliente hacia operaciones.
Lo que ocurre después del cobro también forma parte de la experiencia de pago
Una experiencia de pago no termina cuando la transacción se autoriza. A partir de ahí empieza una segunda fase menos visible para el cliente, pero decisiva para la operación: gestionar estados, vencimientos, reintentos, ajustes y devoluciones sin perder la relación con la reserva. Un cobro puede quedar pendiente, pagado, fallido, reintentado, parcialmente reembolsado o cancelado mientras el viaje mantiene su propio estado comercial y operativo. La calidad del sistema se nota en cómo coordina ambas lógicas, no solo en cómo resuelve el pago inicial.
IATA encontró en su encuesta de 2025 que un 17 % de los viajeros que intentó comprar un servicio adicional no pudo completar la operación porque falló el primer método y no había una alternativa disponible. El dato procede del entorno aéreo, pero ilustra algo importante: el fallo no debería ser un callejón sin salida. La arquitectura tiene que conservar la obligación pendiente y permitir recuperarla sin duplicar la reserva ni perder el historial de intentos.
Ese mismo criterio sirve para medir el coste real del cobro. IATA estima que las aerolíneas procesaron alrededor de 977.000 millones de dólares en pagos en 2024 con un coste de 22.200 millones. Aproximadamente el 80 % correspondía a comisiones y el resto a costes operativos, sistemas, fraude y cash flow. Aunque el dato pertenece al transporte aéreo, deja una idea aplicable al resto de travel: optimizar pagos no es solo mejorar conversión; también es reducir el coste de aceptar, gestionar y conciliar dinero.
Cambios, reembolsos y trazabilidad
En cambios y reembolsos, la regla debería ser no borrar historia. El cobro original, la modificación de la reserva, el importe ajustado y la devolución son eventos distintos y deberían permanecer relacionados. Así puedes reconstruir el saldo sin depender de la última cifra guardada y mantener una trazabilidad útil para cliente, administración y control interno.
Esta trazabilidad tiene además implicaciones propias del sector. Si comercializas viajes combinados sujetos a la normativa europea, en determinados supuestos de terminación el organizador debe efectuar el reembolso sin demora indebida y, como máximo, en 14 días. Cumplir bien ese plazo depende menos de saber hacer una devolución técnica que de identificar con precisión qué se cobró, qué corresponde devolver y quién realizó cada pago.
La conciliación debería apoyarse en identificadores estables, no en la interpretación humana del concepto bancario. Reserva, vencimiento y transacción necesitan una relación inequívoca para que un ingreso pueda actualizar automáticamente el saldo correcto. Cuanto más volumen gestionas, más caro resulta que esa correspondencia dependa de nombres, importes aproximados o memoria del equipo.
El resultado debería parecerse a un pequeño libro mayor de la reserva: importe contratado, cobros realizados, vencimientos futuros, incidencias, ajustes y reembolsos, todos trazados sobre el mismo expediente. No sustituye a la contabilidad, pero sí evita que ventas, operaciones y administración tengan que reconstruir antes qué ha ocurrido para poder trabajar.
Cómo evaluar la experiencia de pago que tienes hoy
Antes de introducir mejoras, separa tres planos que suelen mezclarse: la experiencia que vive el cliente, la lógica con la que decides qué y cuándo cobrar, y el trabajo que necesita tu equipo para mantener el estado económico de la reserva. Puedes tener un checkout atractivo y seguir conciliando a mano; o una trazabilidad interna impecable y un flujo de pago que genera abandono. Evaluar bien implica mirar las tres capas.
Abre una reserva con pagos parciales y comprueba si puedes reconstruir su posición sin hacer cuentas fuera del sistema: total vigente, dinero realmente cobrado, saldo pendiente, próximos vencimientos, pagos fallidos, ajustes y reembolsos. Después revisa si cada cifra se puede explicar hasta llegar a la transacción o cambio que la originó.
La segunda prueba es organizativa. Esa lectura debería ser la misma para ventas, operaciones y administración, aunque cada perfil vea distinto nivel de detalle. Si cada área mantiene su propia interpretación del saldo, el problema no está en la pasarela: está en la arquitectura de información que existe alrededor.
El cierre de mes ofrece una comprobación especialmente útil. La administración debería poder identificar importes abiertos, vencimientos próximos, cobros fallidos y reembolsos sin preguntar a ventas qué significa cada movimiento. Y ventas debería poder saber si una reserva está económicamente al día sin entrar en la banca. Esa autonomía es un indicador bastante más fiable que la apariencia del checkout.
Después mide fricción interna, no solo transacciones. Cuenta cuántas intervenciones necesita una reserva desde que se genera el primer cobro hasta que queda económicamente cerrada: conciliaciones, recordatorios, correcciones de saldo, búsquedas de transferencias o comprobaciones entre sistemas. Si esas tareas crecen al mismo ritmo que las reservas, la digitalización se ha quedado en la aceptación del pago. Una arquitectura madura debería reducir las intervenciones manuales por reserva a medida que estandarizas el proceso.
Ese es el criterio útil: que el equipo intervenga cuando hay que tomar una decisión comercial u operativa, no para identificar dinero, recalcular saldos o reconstruir el historial de una reserva.
Cómo mejorar la experiencia de pago en la venta de viajes
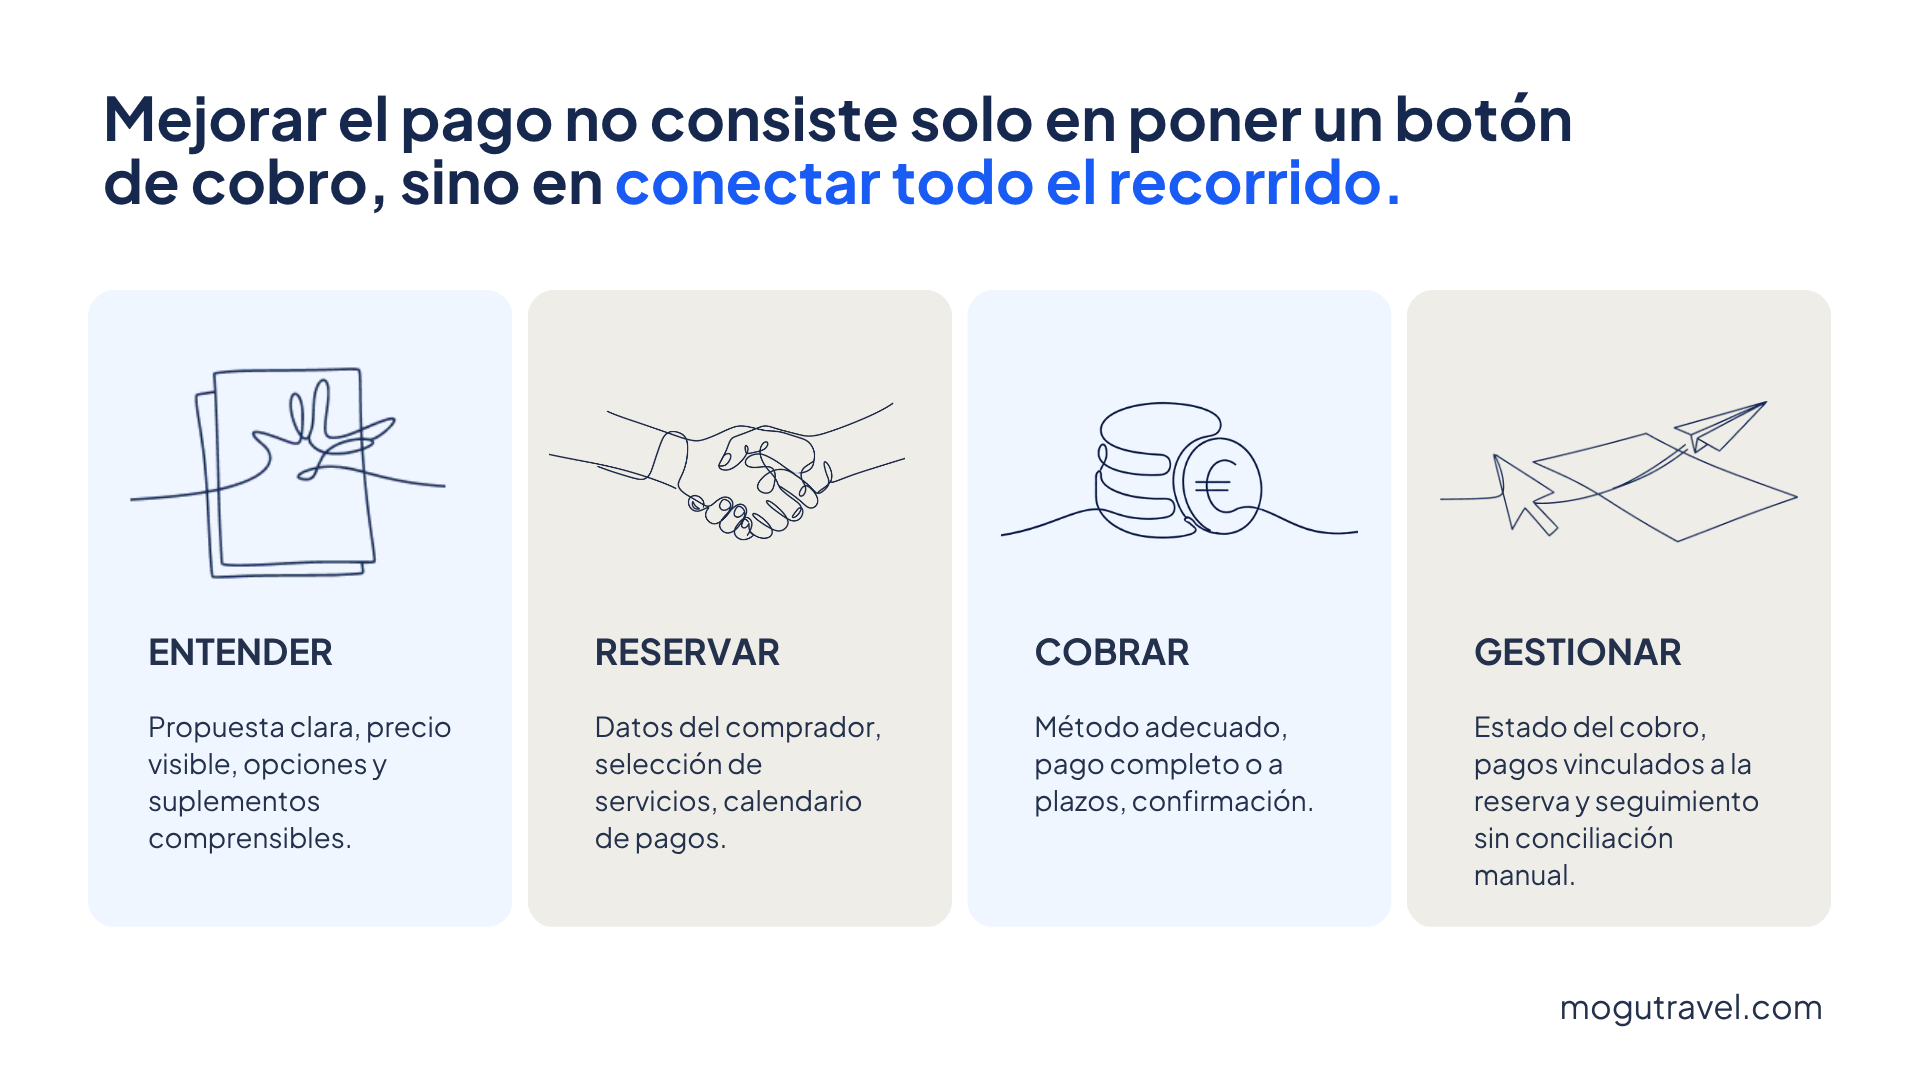
Una vez que has identificado dónde se rompe el proceso, la mejora pasa por actuar sobre la arquitectura completa, no únicamente sobre la pantalla de pago. El objetivo es que el cliente encuentre menos fricción y que, al mismo tiempo, cada transacción deje una reserva más fácil de gestionar. Eso obliga a coordinar producto, calendario económico, método de pago y operación.
Diseña el pago desde la reserva, no desde la pasarela
La primera mejora consiste en invertir el orden habitual de diseño. No empieces preguntando qué puede hacer la pasarela; empieza definiendo qué obligación económica nace de la reserva. El importe, el pagador, los servicios incluidos, las condiciones y el vencimiento deberían existir antes de generar el pago. La pasarela ejecuta esa obligación, pero no debería tener que reconstruirla.
Esto tiene una consecuencia técnica importante: cada cobro necesita una referencia estable que lo vincule con la reserva y, cuando exista, con el vencimiento concreto que está liquidando. Así, cuando el proveedor devuelve una confirmación, un fallo o un reembolso, el sistema sabe qué estado actualizar. Sin esa relación, la automatización termina dependiendo de conceptos, importes o identificaciones manuales.
Esta distinción separa procesamiento de pago y orquestación del cobro. Procesar significa mover el dinero. Orquestar significa decidir qué se cobra, cuándo, mediante qué método, qué ocurre si falla y cómo vuelve el resultado a la operación. Para un negocio de viajes, la segunda capa es la que evita que cada método de pago abra su propio circuito de gestión.
Reduce fricción sin vaciar el proceso de información
Mejorar la experiencia no significa convertir cualquier checkout en tres campos. En travel hay datos necesarios para confirmar una reserva y otros que solo empiezan a aportar valor cuando el viaje entra en operación. Mezclarlos aumenta fricción y hace que el momento de compra soporte necesidades que pertenecen a otra fase.
La mejora consiste en diseñar una recogida progresiva. En el pago necesitas identificar correctamente al comprador o pagador, validar el importe y recoger aquello que condiciona la contratación. La documentación del viajero, preferencias operativas o determinados datos de servicio pueden incorporarse después si no afectan a la compra. El requisito es que todo siga alimentando el mismo expediente.
Esta lógica también mejora la calidad del dato. Cuando se pide información demasiado pronto, es más probable que el cliente la deje incompleta, introduzca valores provisionales o tenga que corregirla después. Pedir cada dato cuando ya es necesario reduce fricción, pero también evita trabajo de limpieza y actualización para el equipo.
Haz que el calendario de pagos responda a la economía real del viaje
Un calendario de cobros eficaz no debería construirse únicamente porque una distribución 30/40/30 sea fácil de comunicar. Como ya sabes, cada viaje tiene sus propios hitos económicos: depósitos, entradas en gastos, cambios de política de cancelación, confirmaciones de cupos o fechas en las que determinados servicios dejan de ser reembolsables.
Mejorar la experiencia implica traducir esos hitos a un calendario comprensible para el cliente sin perder de vista tu exposición. Cuando el vencimiento tiene una lógica reconocible, el cliente entiende mejor qué está confirmando; cuando está conectado con tus compromisos reales, el negocio evita financiar de forma sistemática una parte creciente de la operación.
También conviene diferenciar flexibilidad de improvisación. Poder cambiar un vencimiento o añadir un nuevo cobro es útil, pero el sistema debería registrar el motivo y conservar la secuencia anterior. De ese modo, una modificación comercial no destruye la lectura histórica de la reserva.
Diseña también el fallo, no solo el pago correcto
Los flujos de pago suelen construirse alrededor del happy path: el cliente paga, la transacción se aprueba y el sistema continúa. Pero una experiencia madura necesita definir qué ocurre cuando la operación no termina bien.
Si un pago falla, la obligación económica debería seguir abierta y claramente identificada. El cliente tendría que poder reintentar o utilizar otro método sin empezar de cero, mientras tú conservas el historial de intentos y el saldo pendiente. Si lo que falla es una cuota posterior, el sistema debería diferenciar entre una reserva cancelada y una reserva vigente con un vencimiento impagado; no son el mismo estado y no deberían desencadenar la misma respuesta.
Aquí también entra la comunicación. Un recordatorio de pago es más eficaz cuando no se limita a decir que existe una deuda, sino que identifica el viaje, el vencimiento y el siguiente paso. La automatización aporta valor cuando el mensaje nace del estado real de la reserva y no de una agenda externa mantenida por el equipo.
Convierte el estado económico de la reserva en una única fuente de verdad
La mejora más importante llega cuando ventas, operaciones y administración dejan de trabajar con interpretaciones distintas del mismo viaje. No necesitan ver exactamente la misma pantalla, pero sí partir de la misma información económica: importe contratado, dinero cobrado, saldo abierto, próximos vencimientos, incidencias, ajustes y reembolsos.
Eso exige distinguir entre la pasarela, que ejecuta movimientos, y la reserva, que les da significado. La primera puede saber que ha recibido 850 euros; la segunda debería saber qué viaje cubren, qué obligación liquidan, quién los pagó y qué saldo queda después. Esa semántica es la que permite automatizar sin perder control.
Cuando esta capa está bien resuelta, también mejora el servicio al cliente. Cualquier persona autorizada del equipo puede responder sobre un pago sin reconstruir el expediente ni depender de quien hizo la venta. El cliente recibe una respuesta coherente y el equipo evita que una consulta económica se convierta en una búsqueda entre departamentos.
En conjunto, mejorar la experiencia de pago significa optimizar cinco cosas a la vez: claridad para el cliente, lógica económica del calendario, capacidad de recuperación ante fallos, trazabilidad de cada movimiento y una única lectura del estado de la reserva. Si una mejora solo hace más bonito o más corto el checkout, probablemente esté actuando sobre la parte menos compleja del problema.
MOGU: pagos conectados con la venta y la operación
MOGU plantea los cobros alrededor de la reserva, no como una capa independiente. La propuesta puede avanzar hacia reserva y pago manteniendo relacionadas las opciones seleccionadas, el comprador, los viajeros y los servicios contratados, de forma que la información comercial no tenga que reconstruirse al empezar a cobrar.
Desde esa misma reserva puedes trabajar con pago completo o varios vencimientos, generar enlaces asociados al expediente y crear nuevos cobros cuando aparecen suplementos o servicios adicionales. Los estados permanecen vinculados al viaje, lo que permite leer el saldo y el historial desde el contexto en el que se produjo la venta.
MOGU trabaja actualmente con Stripe, Redsys e Inespay, tres opciones que responden a operativas distintas. Stripe permite trabajar con tarjeta en múltiples mercados y divisas; Redsys conecta el TPV virtual propio para negocios que operan en España; e Inespay incorpora transferencia bancaria online mediante open banking en España, Portugal e Italia.
La elección dependerá de tu mercado, tus importes y la forma en que quieras estructurar el cobro. Lo relevante es que esa decisión no fracture la gestión posterior: independientemente del método, el resultado tiene que volver a una reserva concreta y actualizar su estado económico.
Ahí está el valor de una capa transversal en pagos: no eliminar la complejidad propia de grupos, pagos a plazos o cambios posteriores, sino evitar que cada una abra un circuito distinto de seguimiento, conciliación y comunicación interna.
Mejorar la experiencia de pago en travel no consiste únicamente en reducir segundos del checkout. Consiste en diseñar una arquitectura donde la reserva conserve su contexto económico desde la primera señal hasta el cierre: qué se contrató, qué se cobró, qué cambió, qué se devolvió y qué sigue pendiente.
Cuando esa información viaja con la reserva, el pago deja de ser una transacción aislada y pasa a ser una pieza útil de la operación.
Otros artículos del blog de MOGU
Sigue leyendo

10 errores al gestionar viajes en grupo que restan margen a tu agencia
Los 10 errores operativos que más tiempo, control y margen hacen perder a una agencia en los viajes en grupo, y cómo evitarlos con un proceso conectado.
2026-10-06

MOGU Travel CRM: el proceso comercial y la gestión del viaje, ahora conectados e impulsados con IA
Descubre MOGU Travel CRM para agencias de viajes: centraliza contactos, oportunidades y viajes y automatiza tu pipeline comercial con IA.
2026-09-29
Errores comunes en viajes en grupo y cómo evitarlos
Descubre los errores más comunes al organizar viajes en grupo y aprende cómo mejorar la rentabilidad, los cobros y la gestión de tu agencia.
2026-06-25
¿Quieres ver MOGU en acción?
Te enseñamos cómo funciona, sin compromiso