

Améliorer l'expérience de paiement dans la vente de voyages
 Écrit parÉquipe MOGU
Si vous vendez des voyages, ceci vous dira quelque chose : le client confirme, verse un acompte et, deux semaines plus tard, change une chambre, un autre voyageur s'ajoute, une activité est ajoutée ou une date doit être déplacée. Encaisser le premier montant a été facile ; le plus difficile est de garder cohérent l'état financier d'une réservation qui continue d'évoluer, sans avoir à le reconstituer entre e-mails, tableurs, mouvements bancaires et opération elle-même chaque fois que vous devez le consulter.
C'est pourquoi, lorsque nous parlons d'expérience de paiement dans le voyage, le checkout n'est que la couche visible. En dessous, il devrait exister une architecture capable de relier réservation, acheteur, voyageurs, services, échéances, transactions, ajustements et remboursements. Pour le client, cette architecture se traduit par de la clarté. Pour vous, par quelque chose de plus important : pouvoir lire à tout moment la situation financière réelle du voyage sans la rapprocher à la main.
Le contexte des paiements évolue lui aussi. En 2024, 21 % des paiements quotidiens des consommateurs de la zone euro étaient déjà effectués en ligne et représentaient 36 % de la valeur totale. La Banque centrale européenne confirme ainsi une tendance que vous connaissez déjà dans le secteur : de plus en plus de décisions et de transactions se font à distance, y compris lorsque les montants sont importants.
La qualité du paiement se joue donc sur deux plans : la facilité avec laquelle on finalise la transaction et la quantité de contexte que cette transaction conserve lorsque la réservation avance. Dans le voyage, n'améliorer que le premier laisse intacte une bonne partie du travail.
Le paiement fait partie de la réservation, ce n'est pas une étape isolée
Avant que le client ne saisisse une carte ou n'accède à sa banque en ligne, le système devrait déjà avoir déterminé ce qui est acheté, quelle version de la réservation est confirmée, quel montant est exigible maintenant et quelles obligations restent ensuite. Cette information n'est pas décorative : c'est le contexte qui permettra d'interpréter correctement l'encaissement par la suite.
Si vous travaillez avec des voyages configurables, vous savez déjà que le prix final n'est pas un chiffre isolé, mais le résultat d'une combinaison précise de services, de catégories, de voyageurs et de conditions. Le checkout devrait recevoir cette configuration déjà arrêtée et encaisser sur cette base, sans réinterpréter le voyage. Plus nous séparons la construction de la réservation de l'encaissement, plus des écarts risquent d'apparaître entre ce qui a été vendu et ce qui a été payé.
Après le paiement, le processus inverse a lieu : la transaction doit réécrire sur la réservation. Il ne suffit pas de recevoir un « payé ». Le système devrait mettre à jour le solde, l'état de l'échéance et la traçabilité du payeur, et conserver l'identifiant qui permettra de relier un remboursement ou un incident futur à l'opération d'origine. C'est là qu'un paiement cesse d'être un mouvement financier pour devenir un événement de la réservation.
Lorsque ce lien se rompt, deux versions de la vérité apparaissent : la version commerciale — ce que vous croyez réservé — et la version financière — ce qui a réellement été encaissé. Le coût n'est pas seulement administratif. Il affecte aussi les décisions opérationnelles : confirmer un prestataire, libérer une place ou relancer une échéance dépend de la concordance des deux versions.
Une architecture d'encaissement bien conçue maintient ces deux couches synchronisées. C'est pourquoi une bonne expérience de paiement ne se mesure pas uniquement à la conversion : elle se mesure aussi à la capacité de répondre, sans calculs parallèles, à ce qui a été contracté, ce qui a été encaissé et quelle exposition financière reste ouverte.
Pourquoi encaisser des voyages demande plus qu'une passerelle de paiement
Comme vous le savez, dans le voyage, le délai entre l'achat et la prestation change complètement la logique de l'encaissement. L'argent arrive alors que le produit peut encore évoluer et que vous commencez à prendre des engagements auprès de tiers. Le système doit donc conserver l'historique : ce qui a été vendu à chaque moment, quels montants ont été encaissés sur cette version et quels changements ont ensuite modifié le solde.
La différence est importante, car une réservation modifiée ne devrait pas effacer son image financière antérieure. Si le montant change, la bonne pratique consiste à générer une nouvelle obligation ou un ajustement sur le solde en laissant intacts les encaissements précédents. Écraser le total peut laisser le chiffre final correct, mais cela supprime la traçabilité dont vous avez besoin pour expliquer comment vous y êtes parvenu.
L'échéancier d'encaissement est aussi une décision opérationnelle
Dans de nombreux voyages, l'échéancier d'encaissement devrait être conçu en même temps que le calendrier des engagements. Avant que le client ne règle le total, vous avez peut-être déjà avancé des acomptes, confirmé des quotas, atteint des dates de non-remboursement ou engagé des coûts qui ne sont plus récupérables.
Apparaît alors une variable souvent traitée à part du checkout : l'exposition de trésorerie. Si le pourcentage encaissé auprès du client reste systématiquement inférieur à l'argent que vous avez déjà engagé auprès des prestataires, la croissance commence à consommer votre fonds de roulement. Si vous le placez trop haut et trop tôt, vous reportez trop de friction sur le client. Le plan de paiement doit équilibrer conversion, risque d'annulation et besoins réels de trésorerie.
Un échéancier bien conçu part de jalons financiers, non de dates arbitraires : quel montant confirme la réservation, quels coûts sont engagés à partir de chaque date, quand la politique d'annulation change et quel solde doit être couvert avant d'exécuter l'étape opérationnelle suivante. Cette logique devrait figurer dans la réservation pour que les ventes, les opérations et l'administration travaillent selon le même critère.
Diviser le prix en plusieurs échéances n'équivaut pas à financer l'achat ; cela reste un échéancier commercial. La différence tient à la façon de le gérer, comme partie intégrante de l'architecture financière du voyage : chaque versement a un montant, une date, un statut et un lien avec la réservation. Lorsqu'un de ces éléments change, le système devrait conserver l'historique plutôt que de vous obliger à le recomposer ensuite.
Acheteur, voyageur et payeur ne sont pas toujours la même personne
Dans les groupes, il convient de distinguer trois figures qui se mélangent souvent : qui contracte, qui voyage et qui paie. Elles peuvent coïncider, mais pas toujours. Et lorsqu'elles ne coïncident pas, le système doit conserver la relation entre elles, car le solde de la réservation et le solde de chaque participant ne signifient pas la même chose.
Si vous gérez des voyages de groupe ou des projets MICE, cette distinction vous permet de travailler sur deux niveaux de lecture : le financier global du voyage et le financier individuel de chaque acheteur ou voyageur. Un paiement peut réduire le solde total sans solder tous les participants, ou couvrir plusieurs voyageurs en une seule fois. Sans cette hiérarchie, le rapprochement finit par migrer vers Excel.
Cela exige plus que de conserver le nom du payeur. Chaque transaction devrait pouvoir indiquer quelle obligation elle solde : un versement de la réservation, une place précise, un supplément ou un service ajouté. C'est cette relation — et non le simple enregistrement de l'encaissement — qui permet d'automatiser soldes, alertes et rapprochement.
L'architecture se complique encore lorsque vous vendez sur plusieurs marchés. Au second semestre 2025, les cartes représentaient 57 % des opérations non monétaires de la zone euro et les virements 21 %. Dans le transport aérien, l'IATA montre en outre que les préférences se fragmentent : les cartes restent dominantes, avec 72 %, tandis que les portefeuilles numériques sont montés à 28 % et les paiements instantanés à 8 % en 2025.
Pour décider quels moyens de paiement proposer, la préférence du client n'est qu'une variable. Comptent aussi le coût d'acceptation, la vitesse de règlement, les devises, la capacité d'automatiser les encaissements ultérieurs, la gestion des remboursements, le risque de litige et la facilité avec laquelle chaque opération revient rapprochée dans votre système. Dans le voyage, le moyen le plus pratique au checkout n'est pas toujours le plus efficace pour l'opération.
Ce que doit remplir une expérience de paiement conçue pour convertir et opérer
Une expérience conçue pour convertir et opérer doit préserver le contexte de bout en bout. Le checkout devrait recevoir une réservation déjà définie, présenter clairement l'engagement financier et renvoyer un résultat qui met à jour cette même réservation. Si l'une de ces trois connexions échoue, du travail manuel apparaît tôt ou tard autour du paiement.
Baymard observe depuis des années la relation entre complexité et abandon dans l'e-commerce. Son benchmark classe 63 % des checkouts mobiles analysés dans une expérience « médiocre » ou pire, et ses recherches montrent qu'environ 17 à 18 % des acheteurs ont déjà abandonné un achat parce que le processus était trop long ou trop compliqué. Dans le voyage, la lecture utile n'est pas de réduire les champs sans discernement, mais de séparer la donnée nécessaire pour conclure la transaction de celle qui sera nécessaire plus tard pour opérer le voyage.
Ce principe permet de concevoir le parcours par couches. Au moment de l'encaissement, vous devez identifier le payeur, valider la réservation, confirmer le montant et recueillir uniquement l'information indispensable pour finaliser l'achat. Passeports, préférences opérationnelles ou documents qui ne conditionnent pas encore le paiement peuvent arriver plus tard, à condition que le système maintienne un dossier unique. Il ne s'agit pas de demander moins d'informations, mais de les demander quand elles apportent de la valeur.
Si vous travaillez avec des paiements échelonnés, l'échéancier devrait se comporter comme un sous-registre de la réservation : montant prévu, date d'échéance, statut, paiement qui le solde et solde restant. Cette structure paraît mineure, mais c'est elle qui permet d'automatiser les rappels, de détecter les véritables retards de paiement et d'éviter qu'une modification de la réservation ne transforme le suivi en addition manuelle de mouvements.
Vient ensuite le moyen de paiement. L'essor des virements instantanés en Europe n'ajoute pas seulement une façon d'encaisser : il introduit un règlement en quelques secondes, une disponibilité 24 h/24 et 7 j/7 et la vérification du bénéficiaire dans la zone euro. Pour certains montants, cela peut modifier l'équilibre entre vitesse, coût et rapprochement. L'essentiel est de l'intégrer sans créer un circuit parallèle à celui de la carte.
La confiance est aussi une question d'architecture, pas seulement de design. Le montant que voit le client, le bénéficiaire, le libellé, les conditions et la confirmation qui suit doivent raconter la même histoire. Si la proposition affiche une chose, la passerelle une autre et l'e-mail de confirmation une troisième, la friction ne se résout pas avec un checkout plus joli.
Une expérience de paiement solide produit donc deux résultats à la fois : elle réduit la friction pour le voyageur et laisse une structure financière exploitable pour l'équipe. Si elle améliore le premier au prix d'une dégradation du second, vous n'avez fait que déplacer le travail du client vers les opérations.
Ce qui se passe après l'encaissement fait aussi partie de l'expérience de paiement
Une expérience de paiement ne s'arrête pas quand la transaction est autorisée. À partir de là commence une seconde phase, moins visible pour le client mais décisive pour l'opération : gérer statuts, échéances, nouvelles tentatives, ajustements et remboursements sans perdre le lien avec la réservation. Un encaissement peut être en attente, payé, échoué, retenté, partiellement remboursé ou annulé alors que le voyage conserve son propre statut commercial et opérationnel. La qualité du système se voit à la façon dont il coordonne ces deux logiques, pas seulement à la façon dont il traite le paiement initial.
L'IATA a constaté dans son enquête de 2025 que 17 % des voyageurs ayant tenté d'acheter un service additionnel n'ont pas pu finaliser l'opération parce que le premier moyen de paiement a échoué et qu'aucune alternative n'était disponible. La donnée provient du secteur aérien, mais elle illustre un point important : l'échec ne devrait pas être une impasse. L'architecture doit conserver l'obligation en attente et permettre de la recouvrer sans dupliquer la réservation ni perdre l'historique des tentatives.
Le même critère sert à mesurer le coût réel de l'encaissement. L'IATA estime que les compagnies aériennes ont traité environ 977 milliards de dollars de paiements en 2024 pour un coût de 22,2 milliards. Environ 80 % correspondaient à des commissions et le reste à des coûts opérationnels, de systèmes, de fraude et de cash flow. Bien que la donnée relève du transport aérien, elle apporte une idée applicable au reste du voyage : optimiser les paiements ne consiste pas seulement à améliorer la conversion ; c'est aussi réduire le coût d'accepter, de gérer et de rapprocher l'argent.
Modifications, remboursements et traçabilité
Pour les modifications et les remboursements, la règle devrait être de ne pas effacer l'historique. L'encaissement d'origine, la modification de la réservation, le montant ajusté et le remboursement sont des événements distincts et devraient rester reliés. Vous pouvez ainsi reconstituer le solde sans dépendre du dernier chiffre enregistré et conserver une traçabilité utile pour le client, l'administration et le contrôle interne.
Cette traçabilité a en outre des implications propres au secteur. Si vous commercialisez des voyages à forfait soumis à la réglementation européenne, dans certains cas de résolution du contrat, l'organisateur doit effectuer le remboursement sans retard injustifié et, au plus tard, dans un délai de 14 jours. Respecter ce délai dépend moins de savoir effectuer techniquement un remboursement que d'identifier avec précision ce qui a été encaissé, ce qu'il convient de rembourser et qui a effectué chaque paiement.
Le rapprochement devrait s'appuyer sur des identifiants stables, non sur l'interprétation humaine du libellé bancaire. Réservation, échéance et transaction doivent avoir une relation univoque pour qu'un encaissement puisse mettre à jour automatiquement le bon solde. Plus vous gérez de volume, plus il est coûteux que cette correspondance dépende de noms, de montants approximatifs ou de la mémoire de l'équipe.
Le résultat devrait ressembler à un petit grand livre de la réservation : montant contracté, encaissements réalisés, échéances à venir, incidents, ajustements et remboursements, tous tracés sur le même dossier. Il ne remplace pas la comptabilité, mais il évite que les ventes, les opérations et l'administration aient à reconstituer ce qui s'est passé avant de pouvoir travailler.
Comment évaluer l'expérience de paiement que vous avez aujourd'hui
Avant d'introduire des améliorations, séparez trois plans qui se confondent souvent : l'expérience vécue par le client, la logique selon laquelle vous décidez quoi encaisser et quand, et le travail dont votre équipe a besoin pour maintenir l'état financier de la réservation. Vous pouvez avoir un checkout attrayant et continuer à rapprocher à la main ; ou une traçabilité interne impeccable et un parcours de paiement qui génère des abandons. Bien évaluer implique d'examiner les trois couches.
Ouvrez une réservation avec des paiements partiels et vérifiez si vous pouvez reconstituer sa position sans faire de calculs en dehors du système : total en vigueur, argent réellement encaissé, solde en attente, prochaines échéances, paiements échoués, ajustements et remboursements. Vérifiez ensuite si chaque chiffre peut s'expliquer jusqu'à la transaction ou la modification qui l'a généré.
Le second test est organisationnel. Cette lecture devrait être la même pour les ventes, les opérations et l'administration, même si chaque profil voit un niveau de détail différent. Si chaque service maintient sa propre interprétation du solde, le problème ne vient pas de la passerelle : il vient de l'architecture de l'information qui l'entoure.
La clôture mensuelle offre une vérification particulièrement utile. L'administration devrait pouvoir identifier les montants ouverts, les échéances proches, les encaissements échoués et les remboursements sans demander aux ventes ce que signifie chaque mouvement. Et les ventes devraient pouvoir savoir si une réservation est à jour financièrement sans entrer dans la banque. Cette autonomie est un indicateur bien plus fiable que l'apparence du checkout.
Mesurez ensuite la friction interne, pas seulement les transactions. Comptez combien d'interventions une réservation nécessite depuis le premier encaissement jusqu'à sa clôture financière : rapprochements, rappels, corrections de solde, recherches de virements ou vérifications entre systèmes. Si ces tâches croissent au même rythme que les réservations, la numérisation s'est arrêtée à l'acceptation du paiement. Une architecture mature devrait réduire les interventions manuelles par réservation à mesure que vous standardisez le processus.
C'est là le critère utile : que l'équipe intervienne quand une décision commerciale ou opérationnelle doit être prise, et non pour identifier de l'argent, recalculer des soldes ou reconstituer l'historique d'une réservation.
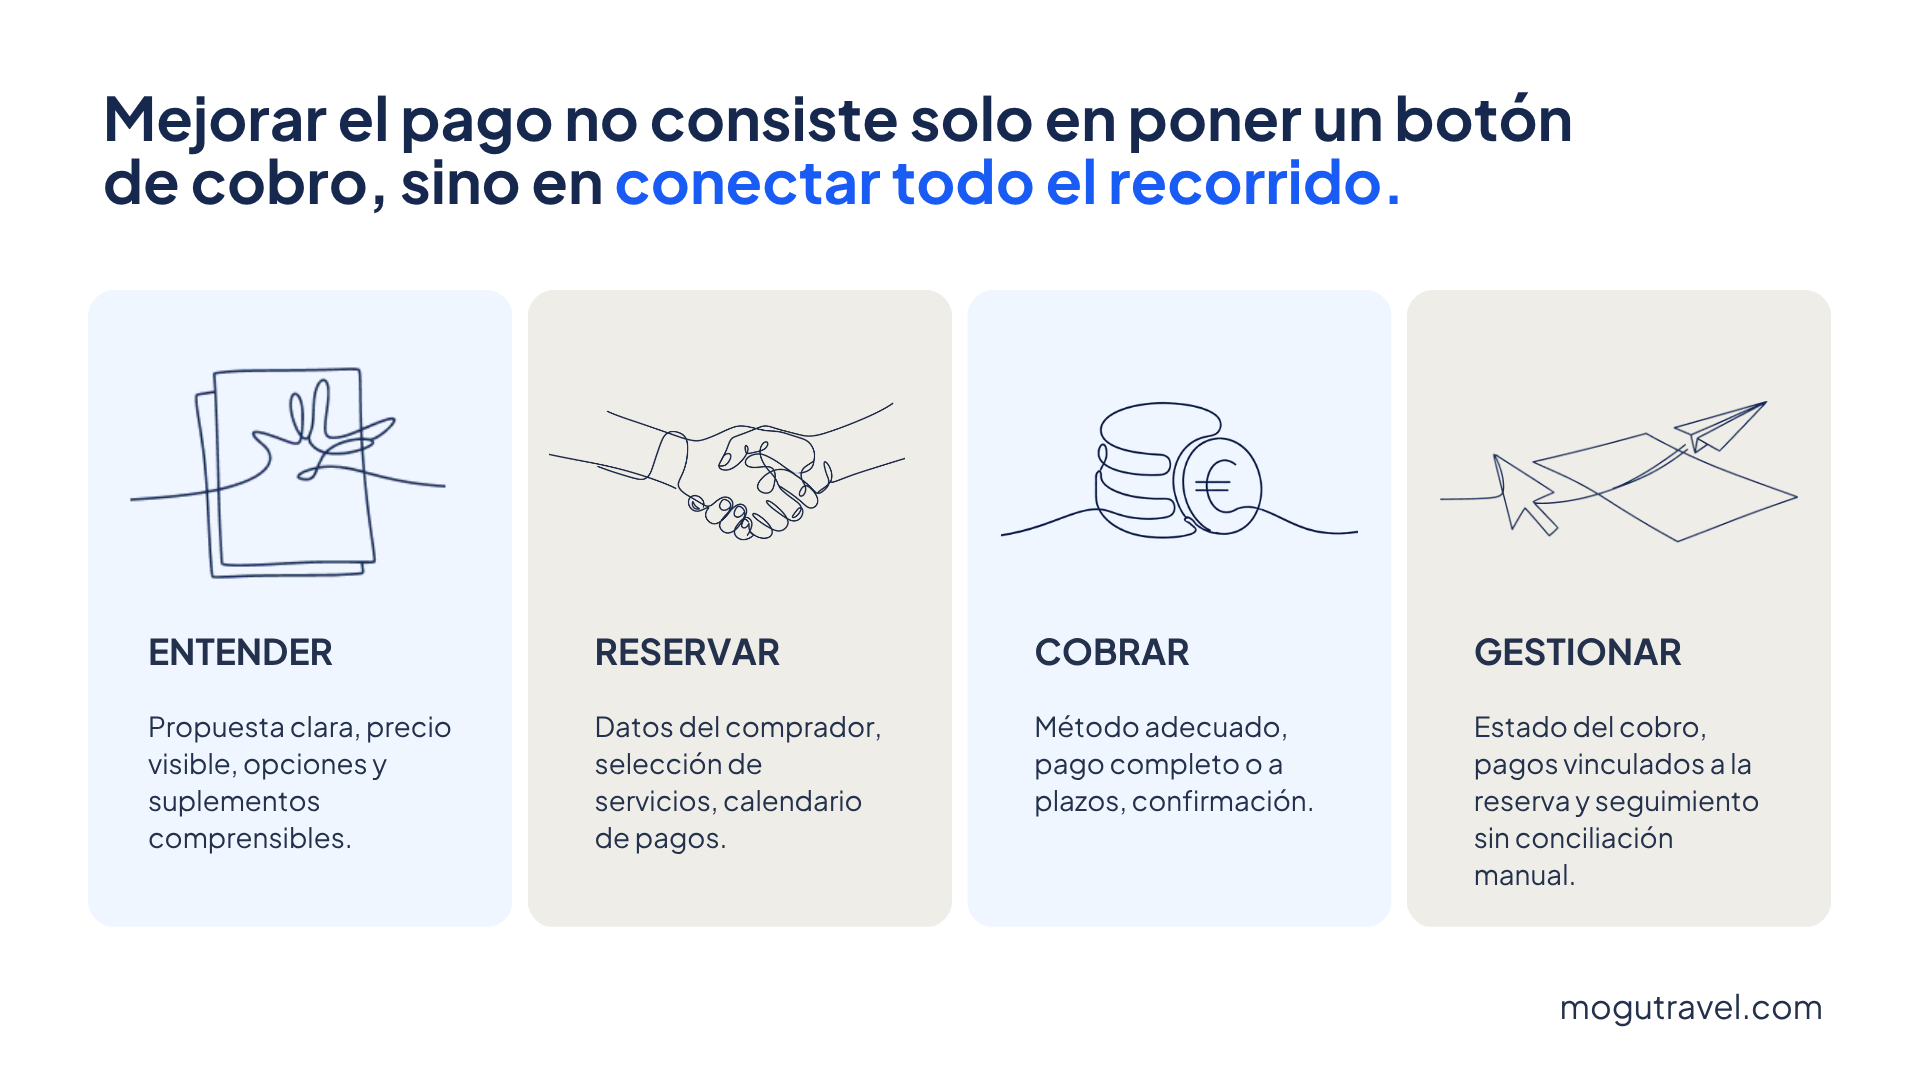
Comment améliorer l'expérience de paiement dans la vente de voyages
Une fois identifié l'endroit où le processus se rompt, l'amélioration passe par une action sur l'architecture complète, pas uniquement sur l'écran de paiement. L'objectif est que le client rencontre moins de friction et que, en même temps, chaque transaction laisse une réservation plus facile à gérer. Cela oblige à coordonner produit, échéancier financier, moyen de paiement et opération.
Concevez le paiement à partir de la réservation, pas de la passerelle
La première amélioration consiste à inverser l'ordre habituel de conception. Ne commencez pas par demander ce que peut faire la passerelle ; commencez par définir quelle obligation financière naît de la réservation. Le montant, le payeur, les services inclus, les conditions et l'échéance devraient exister avant de générer le paiement. La passerelle exécute cette obligation, mais ne devrait pas avoir à la reconstruire.
Cela a une conséquence technique importante : chaque encaissement a besoin d'une référence stable qui le relie à la réservation et, lorsqu'elle existe, à l'échéance précise qu'il solde. Ainsi, quand le prestataire renvoie une confirmation, un échec ou un remboursement, le système sait quel statut mettre à jour. Sans cette relation, l'automatisation finit par dépendre de libellés, de montants ou d'identifications manuelles.
Cette distinction sépare le traitement du paiement et l'orchestration de l'encaissement. Traiter, c'est déplacer l'argent. Orchestrer, c'est décider ce qui est encaissé, quand, par quel moyen, ce qui se passe en cas d'échec et comment le résultat revient à l'opération. Pour une entreprise de voyages, la seconde couche est celle qui évite que chaque moyen de paiement n'ouvre son propre circuit de gestion.
Réduisez la friction sans vider le processus de son information
Améliorer l'expérience ne signifie pas transformer n'importe quel checkout en trois champs. Dans le voyage, certaines données sont nécessaires pour confirmer une réservation et d'autres n'apportent de la valeur que lorsque le voyage entre en phase opérationnelle. Les mélanger augmente la friction et fait porter au moment de l'achat des besoins qui relèvent d'une autre phase.
L'amélioration consiste à concevoir une collecte progressive. Au paiement, vous devez identifier correctement l'acheteur ou le payeur, valider le montant et recueillir ce qui conditionne la contractualisation. Les documents du voyageur, les préférences opérationnelles ou certaines données de service peuvent être ajoutés ensuite s'ils n'affectent pas l'achat. La condition est que tout continue d'alimenter le même dossier.
Cette logique améliore aussi la qualité des données. Lorsque l'information est demandée trop tôt, il est plus probable que le client la laisse incomplète, saisisse des valeurs provisoires ou doive la corriger ensuite. Demander chaque donnée au moment où elle devient nécessaire réduit la friction, mais évite aussi à l'équipe un travail de nettoyage et de mise à jour.
Faites en sorte que l'échéancier de paiement reflète l'économie réelle du voyage
Un échéancier d'encaissement efficace ne devrait pas être construit uniquement parce qu'une répartition 30/40/30 est facile à communiquer. Comme vous le savez, chaque voyage a ses propres jalons financiers : acomptes, début des frais, changements de politique d'annulation, confirmations de quotas ou dates à partir desquelles certains services ne sont plus remboursables.
Améliorer l'expérience implique de traduire ces jalons en un échéancier compréhensible pour le client sans perdre de vue votre exposition. Lorsque l'échéance a une logique reconnaissable, le client comprend mieux ce qu'il confirme ; lorsqu'elle est reliée à vos engagements réels, l'entreprise évite de financer de façon systématique une part croissante de l'opération.
Il convient aussi de distinguer flexibilité et improvisation. Pouvoir modifier une échéance ou ajouter un nouvel encaissement est utile, mais le système devrait enregistrer le motif et conserver la séquence précédente. De cette façon, une modification commerciale ne détruit pas la lecture historique de la réservation.
Concevez aussi l'échec, pas seulement le paiement réussi
Les parcours de paiement sont souvent construits autour du happy path : le client paie, la transaction est approuvée et le système continue. Mais une expérience mature doit définir ce qui se passe lorsque l'opération ne se termine pas bien.
Si un paiement échoue, l'obligation financière devrait rester ouverte et clairement identifiée. Le client devrait pouvoir réessayer ou utiliser un autre moyen sans repartir de zéro, tandis que vous conservez l'historique des tentatives et le solde en attente. Si c'est un versement ultérieur qui échoue, le système devrait distinguer une réservation annulée d'une réservation en vigueur avec une échéance impayée ; ce n'est pas le même statut et cela ne devrait pas déclencher la même réponse.
La communication entre aussi en jeu. Un rappel de paiement est plus efficace lorsqu'il ne se limite pas à dire qu'une dette existe, mais identifie le voyage, l'échéance et l'étape suivante. L'automatisation apporte de la valeur lorsque le message naît de l'état réel de la réservation et non d'un agenda externe tenu par l'équipe.
Faites de l'état financier de la réservation une source de vérité unique
L'amélioration la plus importante survient lorsque les ventes, les opérations et l'administration cessent de travailler avec des interprétations différentes d'un même voyage. Elles n'ont pas besoin de voir exactement le même écran, mais elles doivent partir de la même information financière : montant contracté, argent encaissé, solde ouvert, prochaines échéances, incidents, ajustements et remboursements.
Cela exige de distinguer la passerelle, qui exécute des mouvements, et la réservation, qui leur donne un sens. La première peut savoir qu'elle a reçu 850 euros ; la seconde devrait savoir quel voyage ils couvrent, quelle obligation ils soldent, qui les a payés et quel solde reste ensuite. Cette sémantique est ce qui permet d'automatiser sans perdre le contrôle.
Lorsque cette couche est bien résolue, le service client s'améliore aussi. Toute personne autorisée de l'équipe peut répondre au sujet d'un paiement sans reconstituer le dossier ni dépendre de la personne qui a réalisé la vente. Le client reçoit une réponse cohérente et l'équipe évite qu'une question financière ne se transforme en recherche entre départements.
Dans l'ensemble, améliorer l'expérience de paiement signifie optimiser cinq choses à la fois : la clarté pour le client, la logique financière de l'échéancier, la capacité de récupération en cas d'échec, la traçabilité de chaque mouvement et une lecture unique de l'état de la réservation. Si une amélioration ne fait que rendre le checkout plus joli ou plus court, elle agit probablement sur la partie la moins complexe du problème.
MOGU : des paiements connectés à la vente et à l'opération
MOGU conçoit les encaissements autour de la réservation, et non comme une couche indépendante. La proposition peut évoluer vers la réservation et le paiement en gardant reliés les options sélectionnées, l'acheteur, les voyageurs et les services contractés, de sorte que l'information commerciale n'ait pas à être reconstituée au moment de commencer à encaisser.
Depuis cette même réservation, vous pouvez travailler avec un paiement complet ou plusieurs échéances, générer des liens associés au dossier et créer de nouveaux encaissements lorsque des suppléments ou des services additionnels apparaissent. Les statuts restent liés au voyage, ce qui permet de lire le solde et l'historique dans le contexte où la vente a eu lieu.
MOGU travaille actuellement avec Stripe, Redsys et Inespay, trois options qui répondent à des modes opératoires différents. Stripe permet de travailler par carte sur de multiples marchés et devises ; Redsys connecte le TPV virtuel propre aux entreprises qui opèrent en Espagne ; et Inespay propose le virement bancaire en ligne via l'open banking en Espagne, au Portugal et en Italie.
Le choix dépendra de votre marché, de vos montants et de la façon dont vous souhaitez structurer l'encaissement. L'essentiel est que cette décision ne fracture pas la gestion ultérieure : quel que soit le moyen de paiement, le résultat doit revenir à une réservation précise et mettre à jour son état financier.
C'est là que réside la valeur d'une couche transversale de paiements : non pas éliminer la complexité propre aux groupes, aux paiements échelonnés ou aux modifications ultérieures, mais éviter que chacune n'ouvre un circuit distinct de suivi, de rapprochement et de communication interne.
Améliorer l'expérience de paiement dans le voyage ne consiste pas seulement à gagner quelques secondes au checkout. Cela consiste à concevoir une architecture où la réservation conserve son contexte financier depuis le premier acompte jusqu'à la clôture : ce qui a été contracté, ce qui a été encaissé, ce qui a changé, ce qui a été remboursé et ce qui reste en attente.
Lorsque cette information voyage avec la réservation, le paiement cesse d'être une transaction isolée et devient une pièce utile de l'opération.
D'autres articles du blog MOGU
Continue à lire

L'information, c'est le pouvoir : les 10 meilleures newsletters du secteur touristique

3 stratégies pour augmenter vos revenus avec les voyages de noces
Trois stratégies pour vendre des voyages de noces à plus forte valeur : propositions qui justifient le prix, paiements échelonnés et extras personnalisés.
2026-04-17

Trois idées simples pour intégrer MOGU à votre site web
Envie de voir MOGU en action ?
On vous montre comment ça marche, sans engagement